
Większość kierowców w miastach jest przekonana, że własne auto zawsze się opłaca. To mit. Jeśli jeździsz mniej niż 10 - 12 tysięcy kilometrów rocznie, prawdopodobnie przepalasz pieniądze na stałych kosztach, które nie mają związku z faktycznym użytkowaniem samochodu. Zanim zdecydujesz się na zakup lub kredyt, przeczytaj wynajem samochodu - przewodnik, żeby zobaczyć, ile naprawdę kosztuje alternatywa.
Skąd wzięło się przekonanie, że własne auto zawsze się opłaca
To przekonanie pochodzi z czasów, gdy komunikacja miejska była mniej rozwinięta, a alternatywy jak carsharing czy elastyczny wynajem praktycznie nie istniały. Dla wielu ludzi auto było symbolem statusu i niezależności. Problem w tym, że nikt nie liczył rzeczywistych kosztów - skupiano się na racie kredytu lub cenie zakupu, ignorując ubezpieczenie, przeglądy, parkowanie i deprecjację.
Drugi powód to marketing producentów i dealerów. Reklamy pokazują wolność i mobilność, ale pomijają fakty: średni samochód w mieście stoi zaparkowany 95% czasu, a jego wartość spada o 15 - 20% rocznie przez pierwsze trzy lata. Jeśli używasz auta tylko weekendowo lub okazjonalnie, płacisz za coś, co przez większość miesiąca po prostu zajmuje miejsce.
Rzeczywiste koszty utrzymania auta w mieście
Prawdziwy koszt własności to suma stałych i zmiennych wydatków, które płacisz bez względu na to, czy przejechałeś 100 km, czy 10 000 km w roku.
Koszty stałe niezależne od przebiegu
- Ubezpieczenie OC i AC - dla auta miejskiego segment B/C to około 2000 - 4000 zł rocznie (zależy od wieku kierowcy, historii szkód i modelu).
- Przeglądy techniczne i serwis - nawet jeśli nie jeździsz, olej się starzeje, a układ hamulcowy wymaga kontroli. Roczny koszt: 800 - 1500 zł.
- Opłaty parkingowe - abonament miejski lub wynajem miejsca w garażu: 200 - 600 zł miesięcznie (2400 - 7200 zł rocznie).
- Deprecjacja - nowe auto traci 15 - 20% wartości rocznie przez pierwsze 3 lata. Kupiłeś za 80 000 zł? Tracisz 12 - 16 tys. zł rocznie, nawet jeśli stoi w garażu.
- Rata kredytu - jeśli finansujesz zakup, doliczyć musisz odsetki (często 5 - 8% całkowitego kosztu kredytu).
Suma stałych kosztów dla przeciętnego auta miejskiego (np. segment C, 3 - 5 lat) to około 18 - 25 tysięcy złotych rocznie. To 1500 - 2100 zł miesięcznie, zanim w ogóle włączysz silnik.
Koszty zmienne i ukryte wydatki
- Paliwo - przy średnim spalaniu 7 l/100 km i cenie benzyny ~6,50 zł/l, każde 100 km to ~45 zł. Jeździsz 8000 km rocznie? To kolejne 3600 zł.
- Opony - wymiana co 2 - 3 lata (letnie + zimowe): ~2000 - 3000 zł, czyli ~800 - 1000 zł rocznie.
- Nieplanowane naprawy - stłuczka na parkingu, wymiana klocków, akumulatora. Średnio 1000 - 2000 zł rocznie.
- Myjnia i kosmetyka - jeśli dbasz o auto: 50 - 100 zł miesięcznie, czyli 600 - 1200 zł rocznie.
- Mandaty i opłaty drogowe - parkowanie w niedozwolonym miejscu, strefa płatnego parkowania. Łatwo doliczyć 300 - 500 zł rocznie.
Koszty zmienne przy niskim przebiegu (8000 km/rok) to dodatkowe 6 - 8 tysięcy złotych. Razem ze stałymi wychodzi 24 - 33 tysiące złotych rocznie, czyli 2000 - 2750 zł miesięcznie. Jeśli jeździsz tylko weekendowo, koszt każdego przejazdu to często 200 - 300 zł (licząc wszystkie wydatki, a nie paliwo).

Kiedy własne auto w mieście ma sens ekonomiczny
Własność się opłaca, gdy intensywnie korzystasz z samochodu i stałe koszty rozkładają się na duży przebieg. Poniżej próg opłacalności i sytuacje, w których zakup ma sens.
Próg opłacalności: ile musisz jeździć
Przy rocznym przebiegu poniżej 10 - 12 tysięcy kilometrów, koszt jednego kilometra to często 2,50 - 3,50 zł (wszystkie wydatki podzielone przez przebieg). Powyżej 15 - 20 tysięcy kilometrów rocznie koszt spada do 1,50 - 2,00 zł/km, bo stałe wydatki rozkładają się na więcej przejechanych kilometrów.
Jeśli jeździsz mniej niż 200 km tygodniowo (czyli ~10 000 km rocznie), prawdopodobnie przepłacasz. Alternatywy jak wynajem krótkoterminowy, carsharing lub komunikacja miejska + okazjonalny wynajem na wyjazdy mogą być tańsze o 30 - 50%.
Sytuacje, w których własność się broni
- Codzienne dojazdy do pracy poza centrum - jeśli komunikacja miejska nie jest opcją, a przebieg przekracza 15 000 km rocznie.
- Rodzina z małymi dziećmi - przewóz fotelików, wózków, zakupów. Logistyka codzienności często wymaga stałego dostępu do auta.
- Praca wymagająca mobilności - przedstawiciel handlowy, serwisant, kurier. Wtedy przebieg to 20 - 30 tys. km rocznie i własność ma sens.
- Brak alternatyw w okolicy - jeśli mieszkasz na obrzeżach bez carsharingu, wypożyczalni ani dobrej komunikacji, własne auto to konieczność.
Jeśli żadna z tych sytuacji cię nie dotyczy, policz dokładnie swoje koszty. Często okaże się, że płacisz za wygodę, której tak naprawdę nie wykorzystujesz.
Alternatywy dla posiadania auta w mieście
Jeśli twój roczny przebieg to poniżej 10 000 km, rozważ model hybrydowy: komunikacja miejska na co dzień + wynajem lub carsharing na potrzeby. To często tańsze o kilka tysięcy złotych rocznie.
Wynajem krótkoterminowy na potrzeby
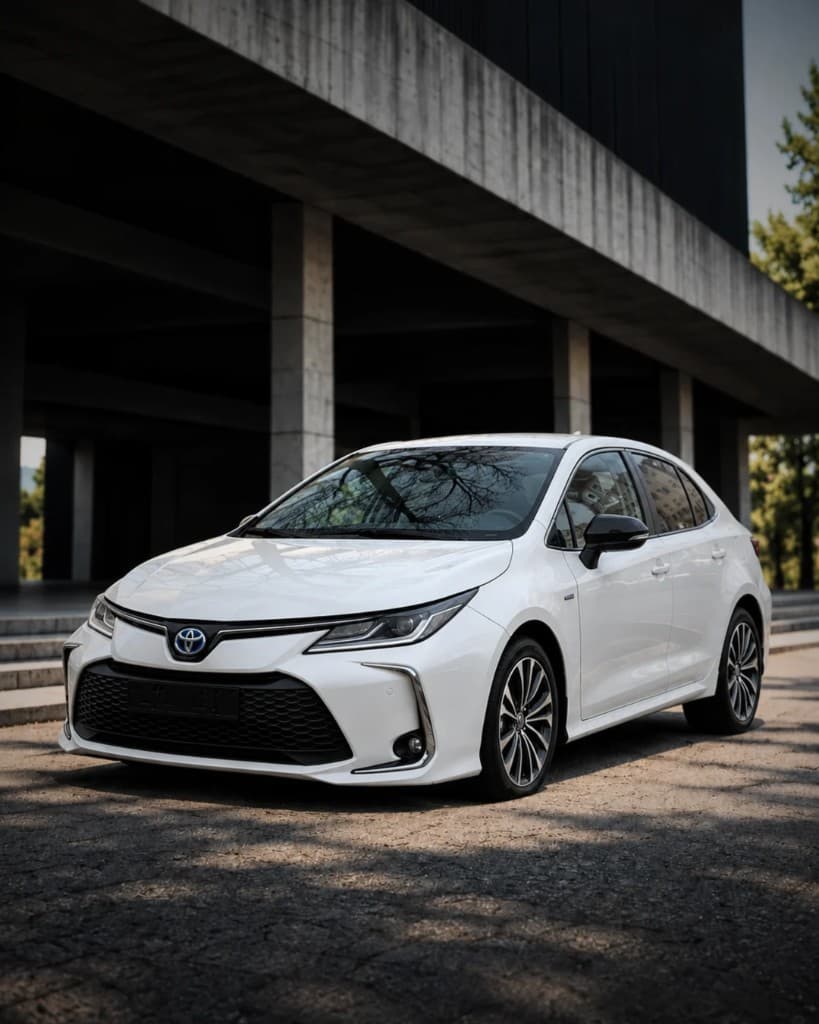
Wynajem na weekend, urlop lub okazjonalne wyjazdy to elastyczna alternatywa. Przykład: wynajmujesz auto 10 razy w roku na 2 - 3 dni (np. wyjazdy w góry, zakupy IKEA, wyjazd rodzinny). Koszt wynajmu Toyoty Corolli to 250 zł/dzień (1 - 2 dni), czyli ~5000 - 7500 zł rocznie za 20 - 30 dni użytkowania. Do tego doliczyć musisz paliwo (~2000 zł przy 2000 km przebiegu). Razem: 7000 - 9500 zł rocznie.

Porównaj to z 24 - 33 tysiącami złotych kosztów własności. Oszczędzasz 15 - 25 tysięcy złotych rocznie. Nawet jeśli wynajmujesz częściej (20 dni w roku), wciąż wychodzisz taniej niż przy własnym aucie, które przez 345 dni stoi zaparkowane.
Dodatkowa korzyść: możesz dopasować auto do potrzeb. Na wyjazd w góry wynajmij SUV-a, na wesele Astona Martina, na codzienne zakupy kompakt. Nie płacisz za uniwersalność, której nie wykorzystujesz.
Komunikacja miejska i carsharing
W większych miastach (Kraków, Warszawa, Wrocław) komunikacja miejska + carsharing to najtańsza kombinacja. Bilet miesięczny to ~100 - 150 zł, carsharing na krótkie trasy (zakupy, wizyta u lekarza) to 20 - 40 zł za godzinę. Roczny koszt: ~2000 - 3000 zł za komunikację + ~2000 - 4000 zł za carsharing = 4000 - 7000 zł rocznie.
To 5 - 7 razy taniej niż własne auto. Jedyny minus: brak komfortu i elastyczności przy dłuższych trasach. Dlatego wielu ludzi łączy komunikację miejską z okazjonalnym wynajmem na weekendy i urlopy.
Praktyczna rekomendacja: jak policzyć swoją opłacalność
Zanim zdecydujesz, czy kupić auto, zrób prosty rachunek. Policz wszystkie koszty (stałe + zmienne) i podziel przez roczny przebieg. Jeśli wychodzi więcej niż 2,50 zł/km, prawdopodobnie przepłacasz.

- Zapisz przez miesiąc wszystkie wydatki związane z autem (paliwo, parking, myjnia, naprawy, ubezpieczenie w przeliczeniu miesięcznym).
- Doliczyć deprecjację - jeśli auto kosztowało 80 000 zł i traci 15% rocznie, to 12 000 zł (1000 zł miesięcznie).
- Zsumuj koszty i podziel przez przebieg. Jeśli jeździsz 700 km miesięcznie, a koszty to 2200 zł, jeden kilometr kosztuje cię 3,14 zł.
- Porównaj z alternatywami: wynajem krótkoterminowy (~1,50 - 2,50 zł/km z paliwem), carsharing (~2 - 3 zł/km), komunikacja miejska (~0,20 - 0,50 zł/km).
Jeśli twój koszt własności przekracza 2,50 zł/km, a przebieg to poniżej 12 000 km rocznie, rozważ sprzedaż auta i przejście na model hybrydowy. Oszczędzisz kilkanaście tysięcy złotych rocznie, które możesz przeznaczyć na urlopy, inwestycje lub po prostu odłożyć.
Z doświadczenia KRUCY Elite Drive w Zakopanem wiemy, że wielu klientów z Krakowa rezygnuje z własnego auta i wynajmuje je tylko na wyjazdy w góry lub wakacje. Zamiast płacić 25 - 30 tysięcy złotych rocznie za auto, które stoi w garażu, płacą 8 - 12 tysięcy za wynajem na potrzeby i komunikację miejską. To realna oszczędność 15 - 20 tysięcy złotych rocznie.
Jeśli zastanawiasz się nad długoterminowym wynajmem jako alternatywą dla kredytu, przeczytaj wynajem długoterminowy vs kredyt na auto, żeby zobaczyć szczegółowe porównanie kosztów i pułapek obu rozwiązań.
90% ludzi nie liczy rzeczywistych kosztów własności. Skupiają się na racie kredytu, ignorując ubezpieczenie, parking, deprecjację i naprawy. Jak zsumujesz wszystko, często wychodzi 2500 - 3000 zł miesięcznie za auto, które jeździ 2 - 3 razy w tygodniu. To nie ma sensu ekonomicznego.
Własne auto w mieście to wygoda, ale nie zawsze opłacalna inwestycja. Jeśli jeździsz mało, policz koszty i rozważ alternatywy. Oszczędzisz pieniądze i nerwy związane z serwisem, parkowaniem i deprecjacją.